分期买单,旅游企业的金融野心?
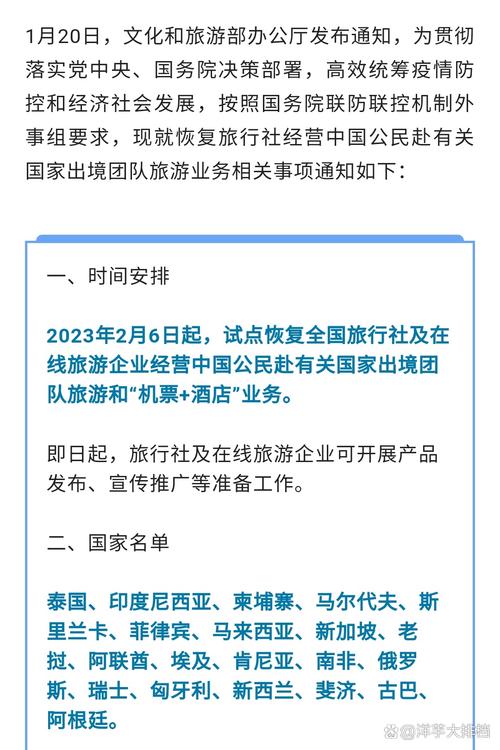
当“先旅游、后付款”成为越来越多消费者的选择时,旅游企业早已不再满足于只做“订票+组团”的中间商。从OTA巨头到传统旅行社,从航司到酒店集团,一股“旅游+金融”的浪潮正悄然重塑行业格局。分期买单,究竟是方便用户的增值服务,还是旅游企业野心勃勃的金融棋局?\n\n## 一、旅游分期:从支付工具到利润引擎\n\n过去,旅游消费天然带有“低频、高价、一次性”的特点。一趟出境游动辄上万元,对不少消费者而言是不小的支出压力。分期付款恰好击中了这一痛点——将大额消费拆解为每月小额还款,降低了出行门槛,也刺激了订单转化。\n\n但故事远不止于此。旅游企业发现,金融业务本身就能成为利润中心。以携程、飞猪、同程等平台为例,它们通过旗下小贷或保理公司,向用户提供“拿去花”“先享后付”等产品,赚取分期手续费或利息。与此合作银行、消费金融公司也乐于借助旅游场景获客。三方各取所需,而旅游企业则顺势从“交易撮合者”转型为“金融服务提供者”。\n\n## 二、场景为王:为何旅游金融更具想象空间\n\n相比电商购物,旅游分期的客单价更高、消费决策更复杂,用户对“先出行、后还款”的容忍度也更高。更重要的是,旅游本身就是一个强场景:\n\n- 高频触达:用户从浏览、比价到下单、出行,有多个节点可植入信贷产品;\n- 闭环风控:旅游订单的行程、退改签规则天然具备风控属性,企业能够实时掌握资金用途;\n- 交叉销售:分期用户往往同时购买保险、租车、签证等附加服务,ARPU值显著提升。\n\n在流量红利见顶的今天,金融变现成为旅游平台提升用户价值和盈利能力的捷径。一组行业数据显示,头部OTA的金融业务收入占比已从个位数攀升至两位数,部分平台的金融利润率甚至超过主业。\n\n## 三、野心背后:牌照、风险与监管红线\n\n金融不是谁都能做的生意。旅游企业布局金融,通常需要 Answer: 小贷、保理、融资担保、支付等牌照。拿牌成本高、合规要求严,并非所有企业都能承受。一些中小平台选择与银行、消金公司导流合作,看似轻资产,实则利润空间有限,且容易陷入“通道化”困境。\n\n更大的风险来自用户端。旅游分期本质上是信贷,如果风控不严,过度授信、诱导超前消费,可能导致坏账率攀升。旅游消费具有偶发性,部分用户还款能力与意愿不稳定,尤其在疫情等外部冲击下,退订、退款与信贷还款之间的冲突频发。\ \n监管层面,近年来针对互联网贷款、助贷、征信等环节的规范不断收紧。旅游企业做金融,必须清楚自己的边界——是做“场景辅助者”,还是做“信贷风险承担者”?前者容易触碰数据滥用、无证经营的红线,后者则直接考验资本金和风控能力。\n\n## 五、未来走向:是剥离聚焦,还是生态协同?\n\n一个值得玩味的现象是,部分头部旅游平台在金融业务冲到一定规模后,开始主动“瘦身”。有的将金融业务独立拆分,引入战略投资者;有的则收缩自营信贷,回归导流与支付。这背后是战略讨论 - 核心竞争力:旅游企业的根基依然是产品和服务,金融工具箱能锦上添花,却不能替代主业。\n- 风险偏好:既想赚金融的钱,又不愿承担金融的风险,这种“套利心态”越来越难持续。\n- 监管预期:未来旅游金融很可能被纳入更严格的宏观审慎管理,“无照驾驶”将彻底出局。\n\n但也有另一种可能:旅游与金融实现真正的场景生态协同。例如,围绕家庭出游需求,打包“分期+保险+权益”的组合产品,利用用户授权数据优化授信模型,在合规前提下提升体验。这不仅是生意,也可能是一种新的服务能力。\n\n## \n\n“分期买单”看似一个简单的支付选项,却折射出旅游企业在增长焦虑下的转型冲动。金融野心值得尊重,但更值得警惕——金融的阈值往往始于科技、终于风险。对旅游企业而言,最好的策略或许是:让金融服务于旅行,而不是让旅行服务于金融。唯有如此,分期消费才能真正成为用户与企业的双赢桥梁,而非赌注过高的脆弱链条。
如若转载,请注明出处:http://www.lylyjd.com/product/40.html
更新时间:2026-09-18 01:19:14